ROCKET LAB · DEEP RESEARCH
Rocket Lab Space Systems 심층 분석: 2분기 매출 81%와 달·화성 임무가 만드는 수직통합
CAPSTONE·ESCAPADE·태양전지·로봇의 비행 이력을 Space Systems 매출, 마진, 운전자본, Neutron과 연결해 검증합니다.
Rocket Lab을 작은 로켓 회사로 분류하면 2026년 현재의 매출 구조를 설명하기 어렵습니다. 2분기 전체 매출 2억3407만달러 가운데 Space Systems 매출은 1억8950만달러였습니다. 약 81%입니다. Launch Services 매출 4460만달러보다 네 배 이상 큽니다.
9월 24일 Rocket Lab은 CAPSTONE, ESCAPADE, Artemis, Perseverance, Ingenuity, Blue Ghost 등 달과 화성 임무에 공급한 기술을 공개했습니다. 목록에는 Electron과 Lunar Photon, Explorer 우주선부터 태양전지, 분리장치, 비행 소프트웨어, 임무운영, 로봇팔까지 들어 있습니다. 제품 수를 세는 데서 멈추지 않고, 기술 포트폴리오가 반복 수주와 현금흐름으로 전환되는 구조를 보겠습니다.
핵심 결론
Rocket Lab은 발사, 우주선 제작, 부품, 소프트웨어, 운영을 한 회사 안에 모으는 방향으로 진화하고 있습니다. CAPSTONE은 Electron과 Photon의 결합을 실제 달 임무에서 검증했습니다. ESCAPADE는 완성 우주선과 여러 자사 부품을 함께 공급한 사례입니다. SolAero, Planetary Systems, Sinclair, Motiv 같은 인수 자산은 화성과 달에서 비행 이력을 쌓았습니다.
이 조합은 고객의 조달 과정을 단순하게 만들고 한 계약에서 여러 제품을 판매할 수 있는 장점이 있습니다. 하지만 2분기 Space Systems 매출 비중 81%가 곧 심우주 매출 81%라는 뜻은 아닙니다. 우주선 제조, 저궤도 위성 부품, 인수기업 매출이 함께 들어갑니다. 매출 증가와 영업손실, 재고·계약자산 증가, Neutron 개발비를 동시에 봐야 합니다.
1. 회사가 9월 24일 공개한 범위
Rocket Lab의 Beyond Low Earth Orbit는 달과 화성에서 작동한 제품을 임무별로 정리합니다.
- CAPSTONE: Electron 발사와 Lunar Photon의 달 천이
- ESCAPADE: Blue·Gold 쌍둥이 우주선과 핵심 부품
- Artemis: Orion 태양전지와 보조 탑재체 분리장치
- Perseverance: 로봇팔, 힘·토크 센서, 카메라 광학장치
- Ingenuity·InSight: 화성 표면용 태양전지
- Blue Ghost: 비행·지상 소프트웨어와 태양전지
- CADRE·EMILIA-3D: 달 표면 로봇과 열지도 장비 부품
이 자료는 회사가 작성한 기술·마케팅 자료이므로 제품 존재와 프로젝트 참여는 확인할 수 있지만 개별 계약의 수익성까지 증명하지는 않습니다. NASA 임무 페이지와 SEC 재무자료를 교차 확인해야 합니다.
2. 2분기 재무구조
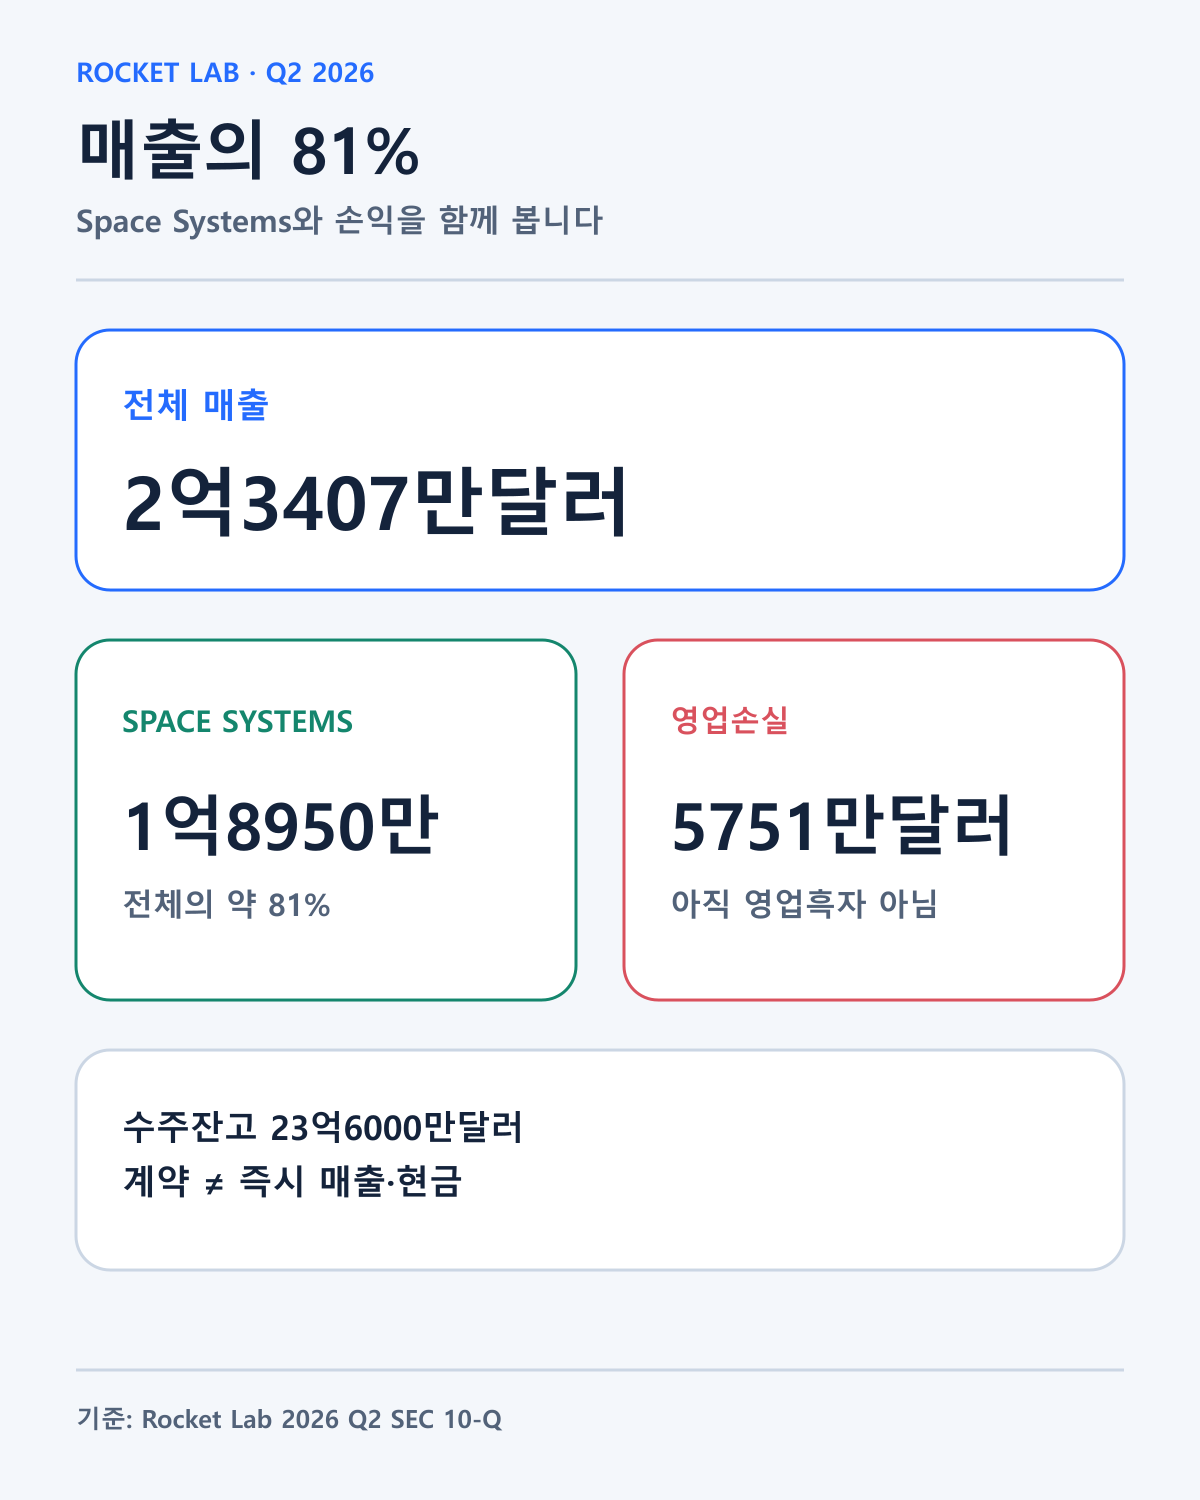
Rocket Lab 2026년 2분기 SEC 10-Q에 따르면 전체 매출은 2억3407만달러로 전년 동기 1억4450만달러보다 62% 늘었습니다. Space Systems는 1억8950만달러로 94% 증가했고 Launch Services는 4460만달러로 4% 감소했습니다.
회사는 Space Systems 증가가 우주선 제조 성장과 인수 영향에서 왔다고 설명했습니다. Launch Services 감소는 발사 수요가 사라졌다는 뜻이 아니라 HASTE 두 임무가 진행률 기준으로 매출을 인식해 일부가 앞선 분기에 반영된 영향이 있었습니다. 발사 횟수와 분기 매출이 1대1로 움직이지 않는 이유입니다.
매출총이익은 8458만달러였고 영업손실은 5751만달러였습니다. 연구개발비는 8243만달러, 판매관리비는 5966만달러였습니다. 현금성자산은 21억2949만달러, 단기 시장성증권은 1억7270만달러였습니다. 회사 실적 발표의 수주잔고는 23억6000만달러였습니다.
| 항목 | 2026년 2분기 | 전년 대비 또는 의미 |
|---|---|---|
| 전체 매출 | 2억3407만달러 | +62% |
| Space Systems 매출 | 1억8950만달러 | +94%, 전체의 약 81% |
| Launch Services 매출 | 4460만달러 | -4%, 매출 인식 시점 영향 포함 |
| 매출총이익 | 8458만달러 | 총이익률 약 36.1% |
| 영업손실 | 5751만달러 | 아직 영업흑자 아님 |
| 현금성자산 | 21억2949만달러 | 개발·인수 여력과 희석을 함께 확인 |
| 수주잔고 | 23억6000만달러 | 계약의 일정·취소·매출 전환 필요 |
3. CAPSTONE: 발사와 궤도수송의 결합
CAPSTONE은 12U CubeSat으로 달의 근직선 헤일로 궤도를 시험했습니다. 2022년 6월 Electron으로 발사됐고 Lunar Photon이 여러 차례 궤도상승 기동과 마지막 점화를 거쳐 우주선을 달 전이 궤도로 보냈습니다.
NASA CAPSTONE 공식 페이지는 이 우주선이 해당 달 궤도에서 운용된 첫 우주선이며, 통신·네트워킹·자율항법과 궤도 특성을 검증했다고 설명합니다. 2022년 11월 달 궤도에 진입했고 확장 임무는 2026년 6월까지 이어졌습니다.
CAPSTONE의 사업적 의미는 로켓 한 번을 발사한 데 그치지 않습니다. Rocket Lab은 발사체와 Photon 궤도수송, 추진, 임무운영을 묶었습니다. 고객 관점에서는 발사 제공자와 우주선 제공자를 따로 조정하는 부담을 줄일 수 있습니다. 회사 관점에서는 계약당 가치와 고객 전환비용을 높일 여지가 생깁니다.
반대 논리도 있습니다. CAPSTONE은 기술실증 임무이며 계약 규모와 마진이 공개되지 않았습니다. 정부 과학 임무는 예산과 일정에 민감합니다. 한 번의 성공이 같은 플랫폼의 대량 주문을 보장하지 않습니다.
4. ESCAPADE: 부품회사를 시스템 통합자로 바꾸는 시험
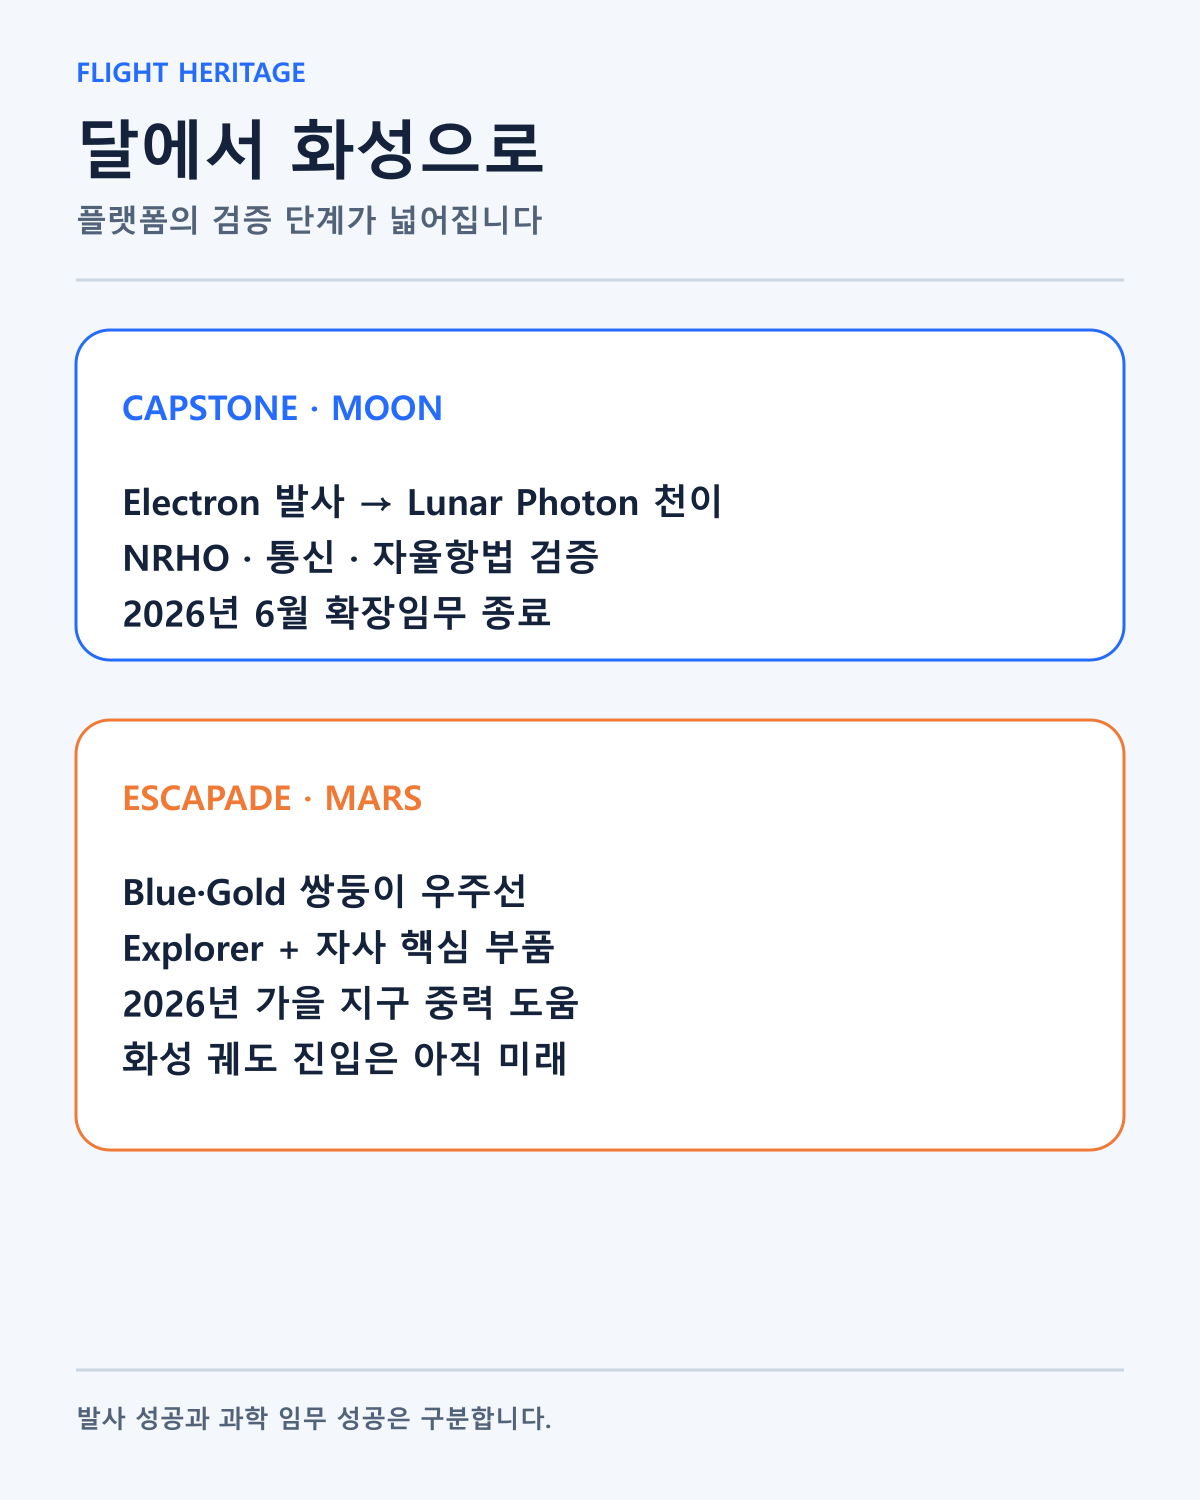
ESCAPADE는 Mars의 자기환경과 대기 유출을 관측하는 두 대의 우주선입니다. Rocket Lab은 Explorer 플랫폼을 이용해 Blue와 Gold를 설계·제조·통합했습니다. 우주선에는 Rocket Lab의 비행컴퓨터, 스타트래커, 반작용휠, 추진제탱크, 반응제어계, 통신장비, 태양전지판이 들어갔습니다.
NASA ESCAPADE 임무 페이지에 따르면 두 우주선은 2025년 11월 13일 발사됐습니다. 지구와 화성의 위치가 직접 항행에 맞지 않아 L2 주변의 loiter 궤도를 이용하고, 2026년 가을 지구 중력 도움으로 화성을 향합니다. 화성 도착 뒤에는 각 우주선이 약 11분 동안 엔진을 점화해 궤도 진입을 시도합니다.
이 임무는 Rocket Lab의 수직통합을 가장 분명하게 보여 줍니다. 하나의 프로젝트에서 플랫폼, 부품, 조립, 시험, 운영 경험이 함께 사용됩니다. 제품 간 인터페이스를 내부에서 관리하면 일정과 성능을 최적화할 수 있습니다.
동시에 실패의 영향도 커집니다. 통신, 추진, 전력, 열관리, 자세제어 중 하나의 문제가 전체 임무에 영향을 줍니다. 2026년 가을의 지구 중력 도움과 순항, 이후 화성 궤도 진입이 실제 비행 이력의 다음 단계입니다. 발사 성공과 과학 임무 성공은 같은 사건이 아닙니다.
5. 태양전지·분리장치·로봇의 비행 이력
Rocket Lab이 인수한 부품 사업은 새로운 이름만 붙은 기술이 아닙니다. SolAero 계열 태양전지는 Ingenuity 헬리콥터, InSight 착륙선, Perseverance의 화성 이동 단계에 사용됐습니다. Artemis Orion 우주선의 European Service Module 태양전지 날개에도 Rocket Lab의 셀이 들어갑니다.
Planetary Systems의 Motorized Lightband는 GRAIL과 LADEE 달 임무에서 분리장치로 사용됐고, Canisterized Satellite Dispenser는 Artemis I의 보조 CubeSat을 방출했습니다. Blue Ghost 달 착륙선에는 MAX Flight·Ground 소프트웨어와 태양전지판이 들어갔습니다.
2026년 인수한 Motiv Space Systems는 Perseverance의 2미터 5관절 로봇팔과 6축 힘·토크 센서, Mastcam-Z의 줌·초점·필터 장치를 개발했습니다. CADRE 달 로버의 차체·구동기·모터 제어 전자장치와 EMILIA-3D 열지도 장비의 스캐닝 짐벌도 관련 포트폴리오입니다.
우주 부품에서 비행 이력은 중요한 진입장벽입니다. 고장 비용이 큰 고객은 검증된 부품을 선호할 수 있습니다. 그러나 과거 임무에 쓰였다는 사실만으로 새 계약의 가격 결정력과 마진이 자동으로 높아지는 것은 아닙니다. 대체 공급사, 정부 조달, 고객 자체개발, 프로젝트별 인증 요구를 함께 봐야 합니다.
6. 수직통합이 매출로 이어지는 경로
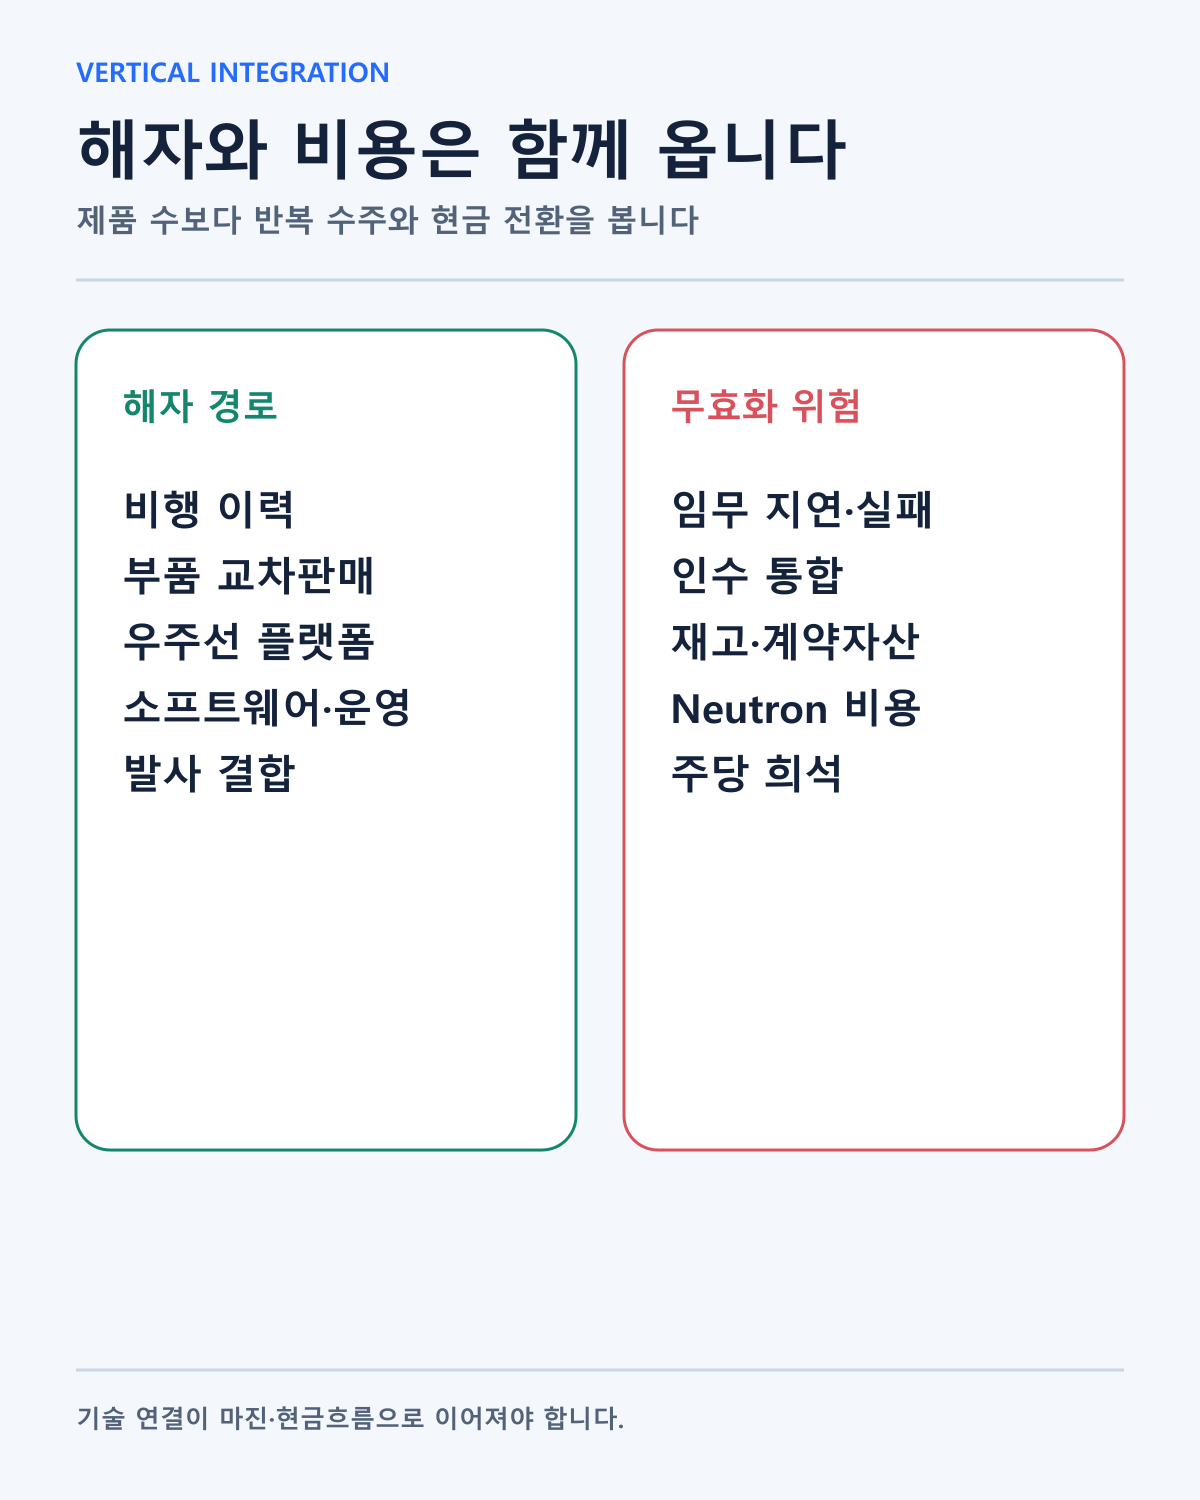
Rocket Lab의 사업 가설은 여섯 단계로 정리할 수 있습니다.
- 실제 임무에서 부품과 플랫폼의 비행 이력을 쌓습니다.
- 비행 이력이 새 고객의 기술위험을 낮춥니다.
- 한 우주선에 여러 자사 부품을 묶어 판매합니다.
- 우주선·소프트웨어·운영까지 계약 범위를 넓힙니다.
- Electron과 향후 Neutron이 발사 선택지를 더합니다.
- 설계 재사용과 생산 규모가 마진·현금흐름을 개선합니다.
앞의 다섯 단계는 여러 실제 사례에서 일부 확인됩니다. 마지막 단계는 아직 완성되지 않았습니다. 회사는 영업손실 상태이며 재고와 계약자산이 빠르게 늘었습니다. 제품과 계약이 현금으로 전환되는 속도를 확인해야 합니다.
7. 재고와 계약자산이 말하는 것
2026년 6월 말 재고는 2억6693만달러로 2025년 말 1억5841만달러보다 1억856만달러 늘었습니다. 계약자산은 9425만달러로 6161만달러에서 증가했습니다. 매출채권은 1억1289만달러로 3900만달러에서 늘었습니다. 계약부채도 3억5119만달러로 1억9544만달러에서 증가했습니다.
재고와 계약자산 증가는 향후 납품을 준비하는 성장의 결과일 수 있습니다. 계약부채 증가는 고객에게 받은 대가 가운데 아직 매출로 인식하지 않은 금액을 포함합니다. 반대로 일정 지연, 원가 상승, 고객 검수 지연이 겹치면 운전자본 부담이 커질 수 있습니다.
따라서 매출 성장만 보지 않고 재고 회전, 계약자산의 현금화, 매출채권 회수, 계약부채의 매출 인식, 영업현금흐름을 같은 분기에서 비교해야 합니다.
8. Neutron과 Space Systems의 관계
Neutron이 성공하면 Rocket Lab은 더 큰 우주선과 위성군을 발사할 수 있습니다. 발사체와 우주선·부품을 함께 설계하면 고객 일정과 인터페이스를 내부에서 맞출 수 있습니다. 장기적으로는 자체 위성서비스나 우주 애플리케이션으로 올라갈 여지도 있습니다.
그러나 Neutron은 큰 자본과 연구개발비가 필요한 프로젝트입니다. 2분기 연구개발비 8243만달러에는 여러 기술 개발이 포함됩니다. 발사체 일정이 늦거나 비용이 커지면 Space Systems가 만든 매출과 현금이 장기간 개발에 투입될 수 있습니다.
Space Systems가 성장하니 Neutron 위험을 무시해도 된다는 해석도, Neutron만 성공하면 모든 부품 사업이 자동으로 커진다는 해석도 과도합니다. 두 사업의 결합은 강점이자 자본배분 위험입니다.
9. 인수전략의 이점과 비용
Rocket Lab은 Photon과 Explorer 같은 내부 플랫폼 외에도 SolAero, Sinclair, Planetary Systems, Advanced Solutions, Mynaric, Motiv 등 여러 기술을 인수해 포트폴리오를 넓혔습니다. 인수는 개발 시간을 줄이고 고객·인력·비행 이력을 가져오는 방법입니다.
통합에 성공하면 한 고객에게 태양전지, 반작용휠, 소프트웨어, 통신, 로봇을 함께 제안할 수 있습니다. 실패하면 조직과 품질 시스템이 분리되고 중복 비용이 남습니다. 무형자산과 영업권은 6월 말 각각 3억2042만달러와 2억9907만달러였습니다. 인수 후 성과가 기대에 못 미치면 손상 위험도 있습니다.
평가의 핵심은 인수 횟수가 아니라 교차판매와 통합 마진입니다. 회사가 제품별 수주, 반복 고객, 통합 원가, 현금회수를 더 구체적으로 공개하는지 확인할 필요가 있습니다.
10. 세 가지 시나리오
상승 시나리오
ESCAPADE가 2026년 가을 지구 중력 도움과 순항을 수행하고 장기적으로 화성 궤도 진입까지 성공합니다. CAPSTONE의 달 수송 경험과 부품 비행 이력이 새 정부·상업 고객으로 이어집니다. Space Systems 매출이 성장하면서 매출총이익률이 개선되고 재고·계약자산의 증가보다 현금 회수가 빨라집니다. Neutron 일정도 큰 추가 지연 없이 진행됩니다.
중립 시나리오
기술 임무는 성공하고 매출도 성장하지만 정부 계약의 발주가 불규칙하며 인수 통합비용과 Neutron 연구개발비가 계속됩니다. 수주잔고는 크지만 매출과 현금 인식이 늦습니다. 기업의 기술 가설은 유지되더라도 높은 기대가 반영된 주가는 변동성을 겪을 수 있습니다.
하락 시나리오
심우주 임무 지연·실패, Neutron 비용 증가, 인수 통합 문제가 동시에 나타납니다. 재고와 계약자산이 매출보다 빨리 늘고 매출총이익률이 떨어집니다. 장기간 손실과 주식 발행이 반복되면 총사업가치가 늘어도 주당 가치 개선은 느릴 수 있습니다.
11. 확인할 지표
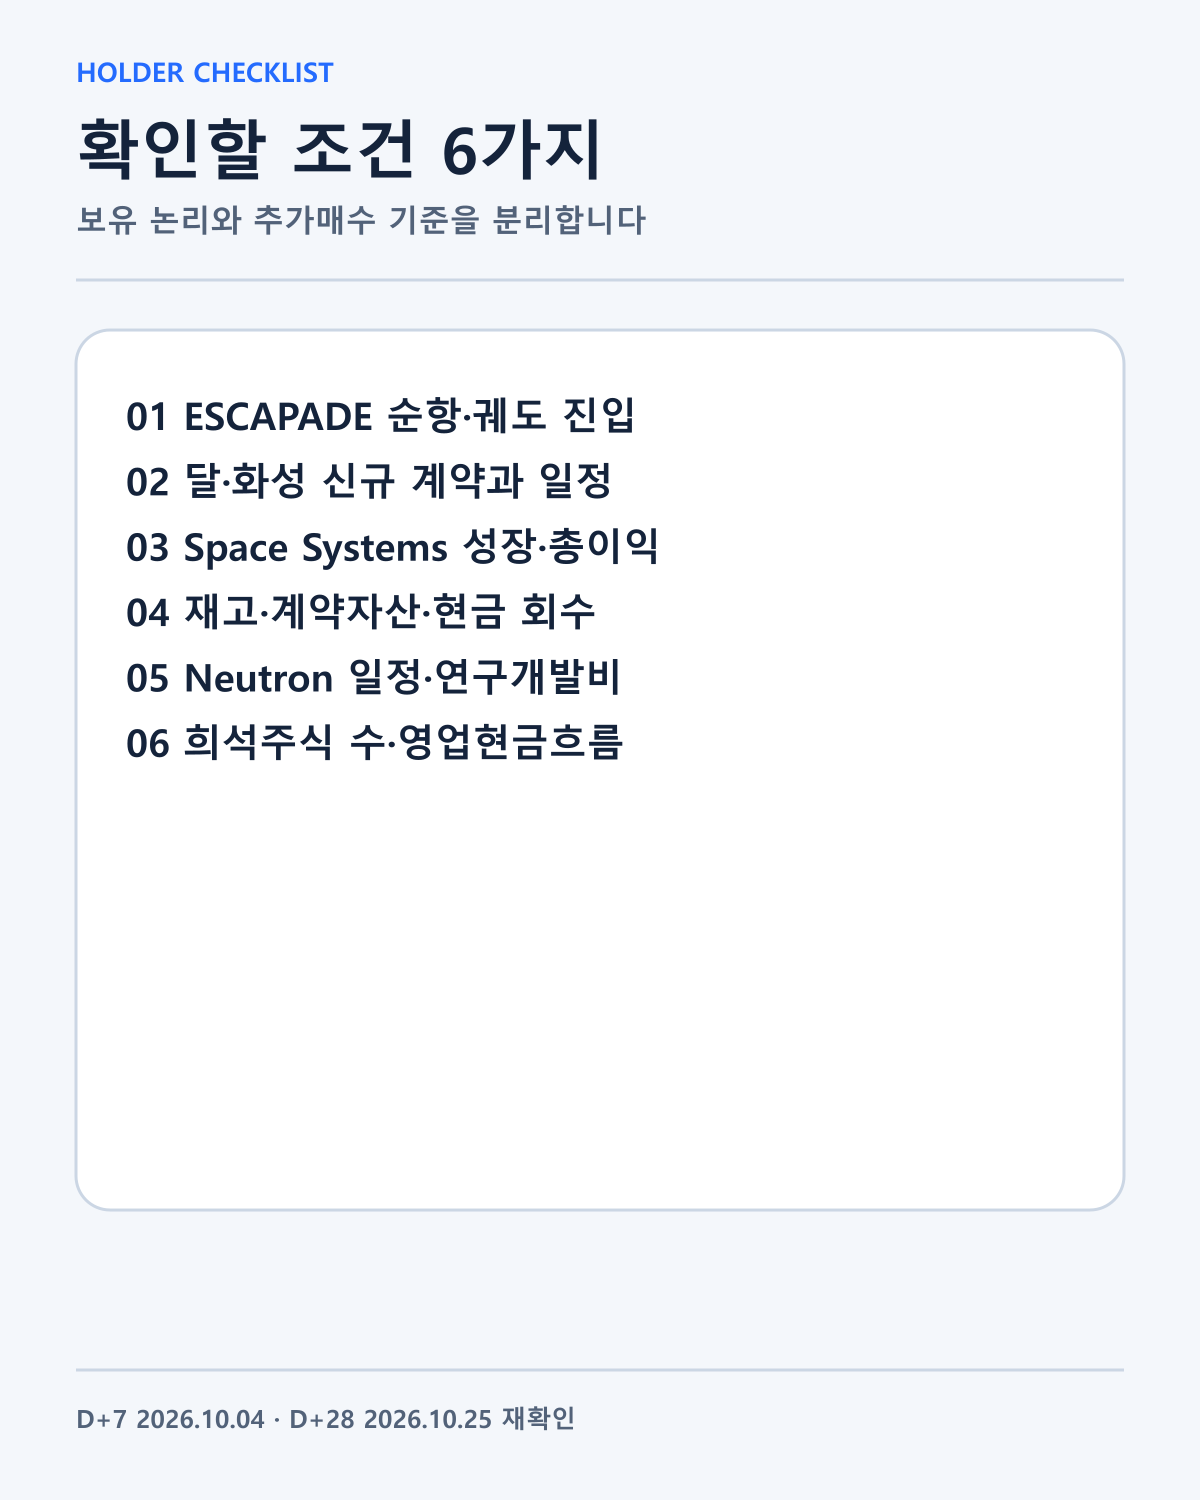
- ESCAPADE의 지구 중력 도움, 순항, 화성 궤도 진입 상태
- 달·화성·우주로봇 관련 신규 계약의 고객과 금액
- Space Systems 매출 성장률과 부문 원가
- 전체 매출총이익률과 영업손실
- 재고·계약자산·매출채권 대비 영업현금흐름
- 수주잔고의 향후 12개월 매출 전환
- Neutron 개발 일정과 연구개발비
- 인수 자산의 반복 주문과 교차판매
- 희석주식 수와 주식기준보상
12. 보유자 관점
Rocket Lab은 제가 선호하는 기술·해자·창업자·성장률·현금흐름 순서에서 앞의 네 요소를 강하게 보여 주는 기업입니다. Peter Beck이 발사체에 머물지 않고 우주선과 부품, 서비스로 범위를 넓힌 방향은 산업의 연결을 보는 제 투자 방식과 맞습니다.
다만 마지막 현금흐름은 아직 검증 중입니다. 보유를 유지하는 이유와 추가매수 가격을 정당화하는 근거는 같지 않습니다. Space Systems 비중 81%는 사업이 넓어졌다는 증거이지만, 심우주 시장이 이미 안정적인 이익원이 됐다는 증거는 아닙니다.
저는 기술 경쟁력과 창업자의 방향이 유지되는 동안 장기 보유합니다. 추가매수에서는 임무 성공 뉴스보다 재고와 계약자산, 매출총이익, 영업현금흐름, Neutron 일정, 주식 수를 함께 보겠습니다.
반대 근거와 한계
Rocket Lab의 9월 24일 자료는 회사가 선정한 성공 사례입니다. 실패·지연·수익성 정보는 같은 수준으로 공개되지 않습니다. NASA 자료는 임무 목적과 상태를 검증하지만 회사의 계약 마진은 알려 주지 않습니다. SEC 10-Q는 부문 매출을 보여 주지만 달·화성 사업만 분리하지 않습니다.
따라서 달·화성 기술이 Space Systems 전체 매출을 만들었다고 단정하지 않습니다. 제품 다각화와 수직통합이 장기 해자가 될 가능성을 평가하되 재무 전환은 별도로 확인합니다.
Confidence
2분기 매출·손익·현금·재고·계약자산은 SEC 10-Q와 회사 실적 발표를 교차 확인했습니다. CAPSTONE 성과와 ESCAPADE 목적·일정은 NASA 자료로 확인했습니다. 제품 참여 범위는 Rocket Lab의 9월 24일 공개 자료와 NASA 임무 설명을 대조했습니다.
Unresolved
달·화성 관련 개별 제품의 계약금액, 마진, 반복 주문률, 교차판매 매출은 공개되지 않았습니다. Space Systems 매출 가운데 심우주 임무의 비중도 UNKNOWN입니다. ESCAPADE의 화성 도착·과학 임무 성공은 아직 미래 사건입니다.
Refuted
Rocket Lab을 발사 매출만 있는 회사로 보는 해석은 현재 매출 구조와 맞지 않습니다. 반대로 Space Systems 매출 비중이 높다는 이유만으로 수익성 있는 완성형 수직통합이 끝났다는 주장도 근거가 부족합니다.
작성·검증 기준일은 2026년 9월 27일입니다. 이 글은 보유종목을 공부하기 위한 개인 투자 연구이며 특정 종목의 매수·매도를 권유하지 않습니다.
작성 방법
2026년 9월 27일 기준 공식 자료와 독립 자료를 함께 보고 FACT·해석·반대 근거·UNKNOWN을 분리했습니다.
개인 투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다.